مقدمة
بُني الاقتصاد التونسي، منذ الاستقلال، على حضورٍ مركزيٍّ للدولة في إدارة قطاعات استراتيجية، وتأمين عدد من المواد الأساسية. وتقوم هذه المنظومة على تداخل أدوار الدولة والمؤسسات العمومية والقطاع الخاص، في سلسلة تبدأ بالتوريد أو الإنتاج، ثم التحويل والتخزين والتوزيع، وتنتهي بالمستهلك. وتتدخل الدولة أيضًا في تحديد أسعار عدد من السلع والخدمات ودعمها؛ وهو ما يجعلها العصب الرئيس لمنظومة التزويد. وبذلك، ترتبط استمرارية المنظومة المذكورة بقدرة الدولة على تمويل الدعم، وبالسيولة المتاحة للمؤسسات العمومية، وبقدرة المنتجين والموزعين على مواصلة نشاطهم. لذلك، فإن اختلال أيّ حلقة من هذه السلسلة يمكن أن ينتقل إلى بقية الحلقات، ويظهر في النهاية من خلال نقص في السوق.
يساعد مفهوم "اقتصاد النقص" على فهم هذه الظاهرة على نحوٍ يتجاوز تفسيرها، باعتبارها فجوة مؤقتة بين العرض والطلب فحسب. فقد بيّن يانوش كورناي، في أعماله المتعلّقة بالاقتصادات المقيدة بالموارد وخصوصًا كتابه
اقتصاد النقص[1]، أن النقص المتكرر يمكن أن يرتبط ببنية المؤسسات وآليات التنسيق الاقتصادي. فعندما تكون الأسعار غير قادرة على تعديل الاختلالات بسرعة[2]، وتتحمل الدولة أو المؤسسات العمومية جزءًا من الخسائر، يمكن أن تتراكم الاختلالات بدلًا من أن تجد طريقًا إلى التصحيح. ويرتبط بذلك مفهوم "قيد الميزانية الناعم"؛ إذ تتوقع المؤسسة تدخلًا عامًّا عند مواجهة العجز، فتضعف القيود المالية التي يُفترَض أن تضبط قراراتها[3].
تكتسب هذه المقاربة أهمية خاصة في تونس؛ لأن الدولة ما زالت حاضرة بقوة في حلقات التوريد والإنتاج والخدمات، في حين تخضع أسواق عديدة لقيود تنظيمية تحدّ من المنافسة والدخول. وقد ظهر ذلك خلال السنوات الأخيرة في سلسلة من الاضطرابات شملت مواد غذائية، مثل الحبوب والخبز والحليب والسكر والزيوت والأدوية والوقود والغاز، ثم امتدت إلى خدمات أساسية مثل الماء والكهرباء.
لهذا تحاول هذه الدراسة البحث في الأسباب الهيكلية لهذه الأزمات، ومدى إمكانية تفسيرها بسردية الاحتكار والمضاربة، اعتمادًا على الأرقام والأدلة، والأدبيات الاقتصادية، وتقارير البنك الدولي ومنظمة التعاون والتنمية وصندوق النقد الدولي، والوثائق الرسمية، إضافة إلى تقارير صحافية واستقصائية.
أولًا: تفسير أزمات النقص وآلياتها
لجأت السلطة التونسية، في مواجهة أزمات النقص، إلى تفسير متكرر، يعزو المشكلة إلى الاحتكار والمضاربة. ومن الممكن أن تكون هذه الممارسات قد ساهمت فعلًا في بعض حالات النقص؛ وهو ما تؤكده عمليات الحجز والمخالفات التي أعلنت عنها السلطات. وقد نظّمت الدولة حملات رقابية وأمنية على نطاق واسع، شملت آلاف العمليات والمحاضر وحجز كميات من المواد الأساسية، في إطار التصدي للاحتكار والمضاربة.
لكن السؤال الاقتصادي لا يتعلق بوجود هذه الممارسات فحسب، بل بحجمها ومدى قدرتها على تفسير نقصٍ على مستوى السوق الوطنية أيضًا. ولتقديم مؤشر أوّلي، جمعنا من خلال عمل يدوي، مدعوم بأدوات الذكاء الاصطناعي، بيانات متاحة حول أبرز عمليات الحجز التي أعلنت عنها السلطات، ثم قورنت الكميات المحجوزة بالاستهلاك الوطني التقديري من المادة نفسها خلال فترة الأزمة.
تشير النتائج المبيّنة في الشكل (1) إلى أن الكميات المحجوزة، على الرغم من أهميتها القانونية والإعلامية في بعض الحالات، تمثّل نسبًا محدودة جدًّا من الاستهلاك الوطني؛ إذ راوحت في الحالات المعروضة بين مستويات تقارب 0.00% و0.77%. وهذا لا يسمح بالقول إن الاحتكار والمضاربة لا وجود لهما أو إنهما بلا أثر، لكنه يطرح تساؤلًا عن مدى كفاية هذا التفسير وحده لتفسير أزمات نقص واسعة وممتدة شملت السوق الوطنية.
وتؤكد حالة أزمة السميد سنة 2023 أهمية التمييز بين وجود السوق الموازية والسبب المباشر للنقص. فقد أشار تقرير لمرصد رقابة إلى تراجع مبيعات مؤسسة ديوان الحبوب من القمح الصلب، خلال النصف الأول من سنة 2023، بنسب راوحت بين 18% و21% مقارنة بالسنوات السابقة، من دون اللجوء إلى التوريد لتغطية النقص. وفي الوقت نفسه، وثّق التقرير تحويل جزء من القمح المجمّع محليًا إلى مسارات موازية وتهريبه، إضافة إلى التلاعب في توزيع "الفارينة" (الطحين) المدعّمة. لكن هذه المعطيات تشير إلى تسرب جزء من الكميات المتاحة، ولا تقدم دليلًا كافيًا على أن التهريب والمضاربة كانَا السبب الكمّي الرئيس. لذلك، تبدو هذه الممارسات، في إطار التحليل، أقرب إلى عوامل تضخم أثر الاختلالات الأصلية[4].
الشكل (1)
نسبة الكميات المحجوزة مقارنة بالاستهلاك الوطني الكلي (فترة الأزمة)
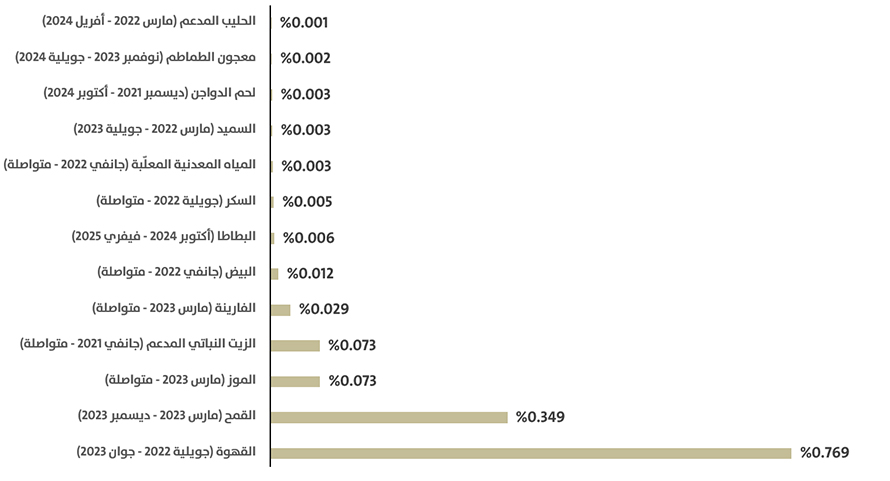
المصدر: من إعداد الباحث، اعتمادًا على معطيات رسمية صادرة عن الهياكل العمومية والمهنية المختصة، وحصيلة عمليات الحجز التي نشرتها السلطات التونسية.
ومن خلال البحث في الأسباب الهيكلية لأزمات النقص في تونس، نجدها مرتبطة أساسًا بأربعة عوامل، هي:
1. ارتفاع أهمية التوريد الخارجي
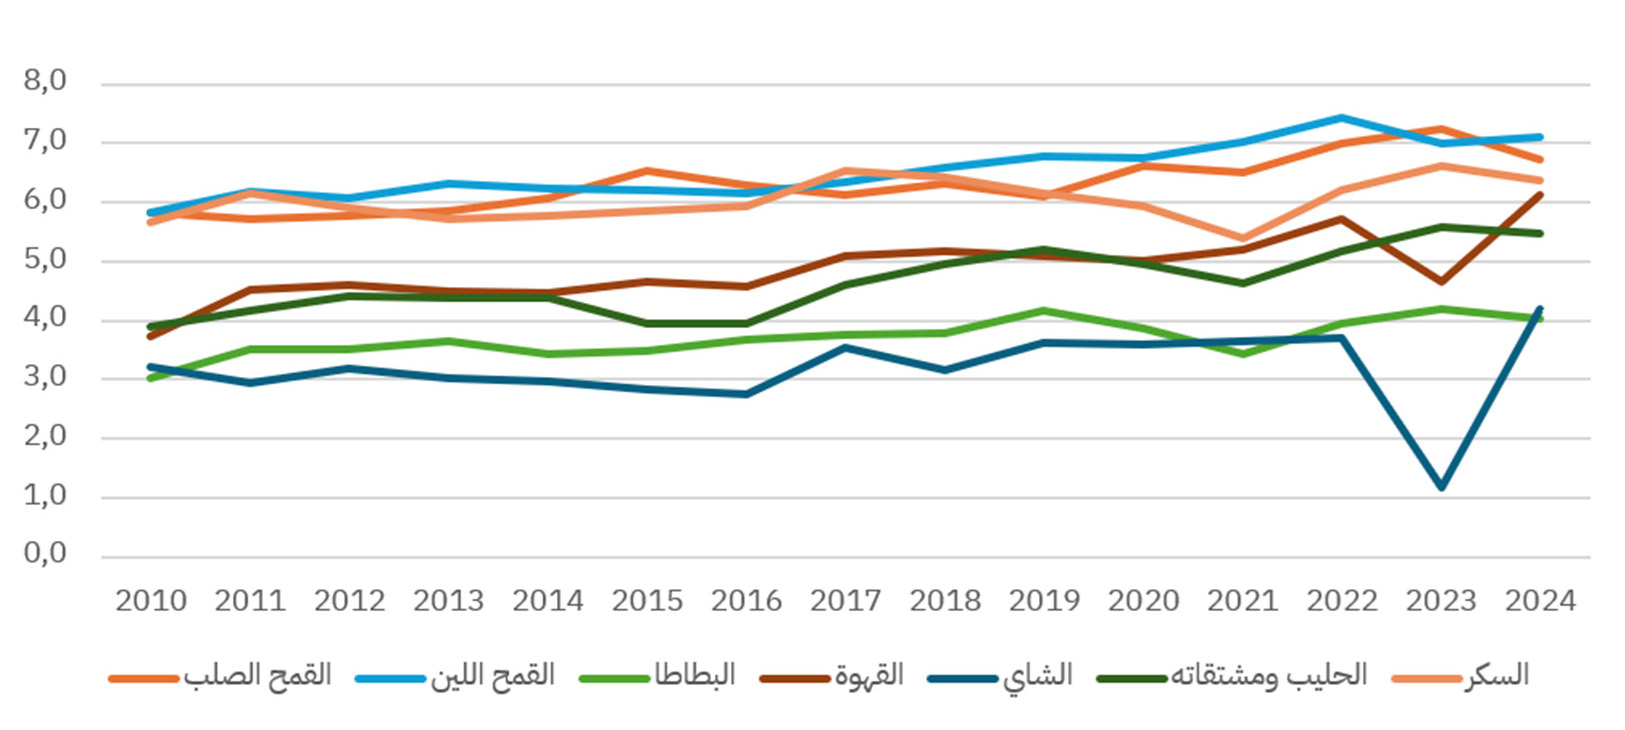
تُظهر بيانات المعهد الوطني للإحصاء ارتفاعًا في قيمة واردات عدد من المواد الأساسية في الفترة 2010-2024، خاصة الحبوب والسكر والحليب ومشتقاته والقهوة والشاي والبطاطا. ولا يمثّل الاعتماد على الواردات مشكلة في حدّ ذاته، لكنه يصبح مصدرًا للمخاطر، عندما تكون قنوات التوريد محدودة، وعندما تتزامن الحاجة إلى الاستيراد مع ضعف التمويل الخارجي أو نقص العملة الصعبة.
الشكل (2)
تطور لوغاريتم قيمة الواردات بحسب المنتج (2010-2024)
(مليون دينار تونسي)
أمّا البنك الدولي فيشير، في تقريره لسنة 2023 عن إصلاح دعم الطاقة[5]، إلى أن صعوبات الوصول إلى التمويل الخارجي انعكست على القدرة على تمويل بعض الواردات الأساسية. وشملت المواد المتأثرة المحروقات والحبوب والسكر ومنتجات الألبان والقهوة والأدوية. وأشار التقرير أيضًا إلى أن نموّ الصادرات والإنتاج لم يواكب الزيادة في واردات السلع الأساسية. وبذلك، تتحوّل مشكلة التمويل الخارجي إلى مشكلة تزويد داخلية؛ إذ في حالة عدم تمكُّن مؤسسة مسؤولة عن التوريد من تمويل مشترياتها مثلًا، فإنه لا يوجد بالضرورة مستورد آخر قادر على تعويضها بسرعة.
وتزداد هذه الهشاشة بسبب القيود التنظيمية. فقد وجدت منظمة التعاون والتنمية في مراجعة المنافسة لسنة 2019 أن 144 منتجًا كانت تخضع لترخيص مسبق للاستيراد، إضافة إلى 102 من المنتجات تخضع لقيود على التصدير. وقد أشارت المنظمة إلى أن قيود الاستيراد يمكن أن تخلق ندرة وتحدّ من خيارات المستهلكين[6].
وتزداد هذه المشكلة حدة، عندما تتركز عملية توريد مادة أساسية في مؤسسة عمومية واحدة. ففي سوق تنافسية، قد يؤدي تعثّر مستورد إلى انتقال الطلب إلى منافس آخر. أمّا عندما تكون مؤسسة واحدة هي الحلقة الرئيسة، فإن تعثرها ينتقل مباشرة إلى السوق.
2. منظومة الأسعار والدعم بصفتها حلقة ثانية في تفسير النقص
تؤدي الأسعار وظيفة معلوماتية وحافزية، لأنها تساعد المنتجين والمستهلكين على تعديل قراراتهم، عندما تتغير التكاليف أو ظروف الطلب. وعندما تثبّت الدولة الأسعار فترات طويلة، من دون أن تعدّلها بما يتناسب مع التكاليف، يضعف هذا الدور. وقد يؤدي ذلك إلى نقص، عندما تصبح تكلفة الإنتاج أو التوريد أعلى من السعر الذي يمكن أن تحصل عليه المؤسسة، وقد يؤدي أيضًا في ظروف أخرى إلى فائض عندما تكون الحوافز مرتفعة أكثر من اللازم.
ويقدّم تقرير منظمة التعاون أزمة الحليب مثالًا لهذه الآلية[7]. فقد كان الحليب المعقّم (المعلّب والطويل الصلاحية) مدرجًا ضمن السلع المدعّمة، وكان سعر بيع اللتر للمستهلك يقدّر بـ 1.12 دينار تونسي سنة 2018، في وقت ارتفعت فيه تكاليف الإنتاج وتراجعت قيمة الدينار، في حين لم تتكيف الأسعار على نحو كافٍ. وتتمثّل المفارقة في أن القطاع لم يكن يعاني دائمًا نقصًا في الإنتاج؛ فقد تجاوزت المخزونات 60 مليون لتر في سنتَي 2015 و2016، واضطرت السلطات إلى شراء أكثر من 30 مليون لتر للحدّ من الفائض. أمّا في سنة 2018، فقد اضطرت الدولة إلى توريد أكثر من 10 ملايين لتر لتعويض نقص الإنتاج.
وتظهر هذه الآلية بطريقة أوضح في الحبوب. فقد أشار البنك الدولي[8] إلى أن انخفاض الأسعار التي يحصل عليها مزارعو القمح أدى إلى تراجع الحوافز على زراعته، بينما أضعف التحكّم في الأسعار حوافز الاستثمار والمنافسة لدى محوّلي الحبوب. وفي المقابل، شجعت بنية الدعم على ارتفاع استهلاك الأسر، وعلى بعض أشكال الإفراط في الإنتاج لدى المحوّلين، مع تسرب جزء من المنتجات وارتفاع الهدر. وهكذا، يمكن أن يتحرك الطلب صعودًا، في الوقت الذي تضعف فيه حوافز العرض المحلّي، فتزداد حساسية السوق للصدمات الخارجية.
3. وضعية المؤسسات العمومية
تمتلك الدولة التونسية 125 مؤسسة عمومية، منها مؤسسات في قلب سلاسل التوريد والطاقة والمياه والصحة، مثل ديوان الحبوب، وديوان التجارة، والديوان الوطني للزيت، والشركة التونسية للكهرباء والغاز، والشركة التونسية لصناعات التكرير، والصيدلية المركزية التونسية. وتواجه بعض هذه المؤسسات صعوبات في تغطية التكاليف، وأعباء توظيفية، ومديونية متراكمة، في حين تؤدي في الوقت نفسه مهمات اجتماعية وتبيع بعض الخدمات أو المواد بأسعار لا تغطي تكلفتها.
تظهر النتيجة في تراكم المستحقات، فقد بلغت مستحقات المنشآت العمومية لدى الدولة قرابة 11.96 مليار دينار في نهاية سنة 2023، منها نحو 6.96 مليارات دينار مرتبطة بمنح غير مسددة. وتصدرت الشركة التونسية للكهرباء والغاز القائمة بنحو 3.97 مليارات دينار، تلاها ديوان الحبوب بنحو 2.19 مليار دينار. وبلغت القروض طوال أكثر من سنة لدى المنشآت العمومية 12.91 مليار دينار سنة 2023. ويؤدي نقص السيولة إلى الحد من قدرة المؤسسة على التوريد والاستثمار والوفاء بالتزاماتها[9].
الشكل (3)
ترتيب أبرز المنشآت العمومية تنازليًا بحسب رصيد مستحقاتها لدى الدولة سنة 2023
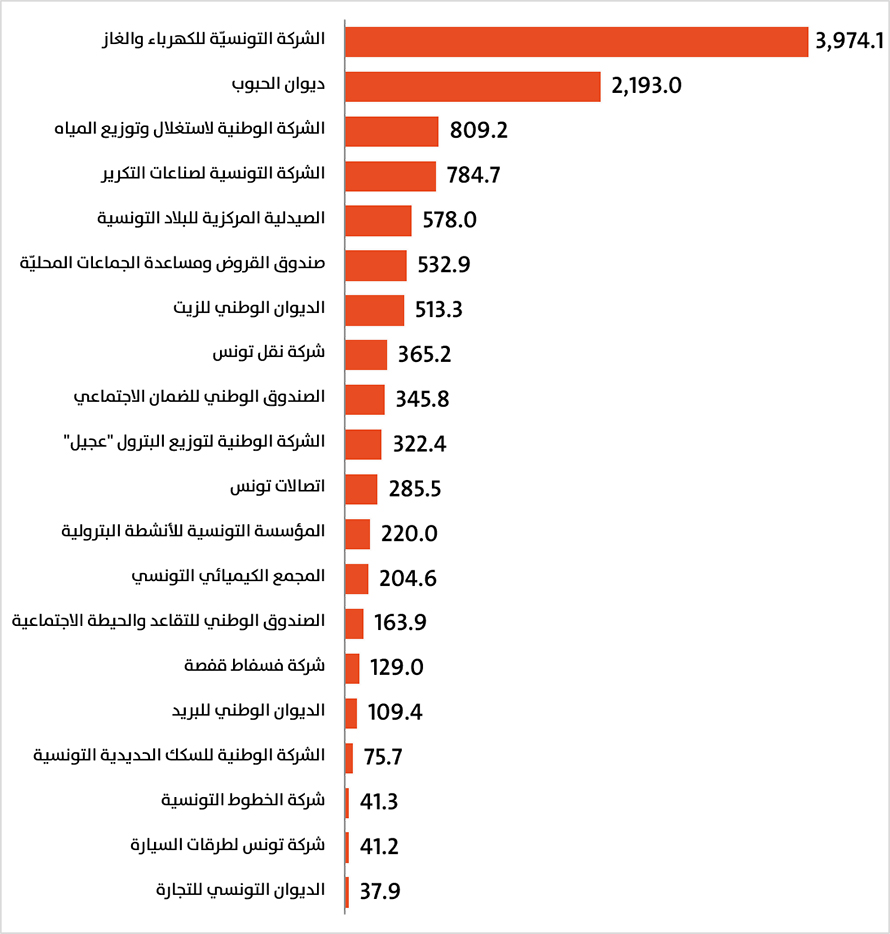
المصدر: تونس، وزارة المالية، الإدارة العامة للمساهمات،
التقرير حول المنشآت العمومية: مشروع قانون المالية لسنة 2025 (تونس: 2024).
هنا يظهر "قيد الميزانية الناعم"، فعندما تتوقع المؤسسة تدخل الدولة لتغطية خسائرها أو تسوية ديونها، تصبح الحوافز إلى ضبط التكاليف والاستثمار بكفاءة أضعف. إضافة إلى ذلك، يمكن أن يزاحم اقتراضُ المؤسسات العمومية تمويلَ القطاع الخاص، ويرفع تكلفته. لذلك، فإن التمويل المستمر، من دون إصلاح الحوكمة، قد يؤجّل الأزمة بدلًا من حلّها. وتصبح الحلقة واضحة: أسعار منخفضة أو مهمات اجتماعية غير مموّلة، ثم خسائر، ثم تأخّر الدولة في السداد، ثم نقص السيولة، ثم صعوبة في التوريد أو الاستثمار، وأخيرًا يؤدّي ذلك إلى ظهور النقص في السوق.
وتفسّر المالية العمومية جزئيًا الأمر الذي جعل هذه الاختلالات أكثر وضوحًا في السنوات الأخيرة. فقد بلغ عجز ميزانية الدولة قرابة 28 مليار دينار سنة 2025، مع اتساع الفجوة بين النفقات والمداخيل. ومع تراجع الحيّز المالي، تصبح الدولة أقل قدرة على تسوية مستحقات المؤسسات العمومية وتمويل الاستثمارات الضرورية. لذلك، لا يكفي القول إن المؤسسات العمومية كانت تعاني اختلالات منذ عقود، فالمهم أن قدرتها على الحدّ من الاختلالات أصبحت أضعف في بيئة مالية أكثر ضغطًا.
الشكل (4)
تطور مداخيل ميزانية الدولة التونسية ونفقاتها (1986-2025)
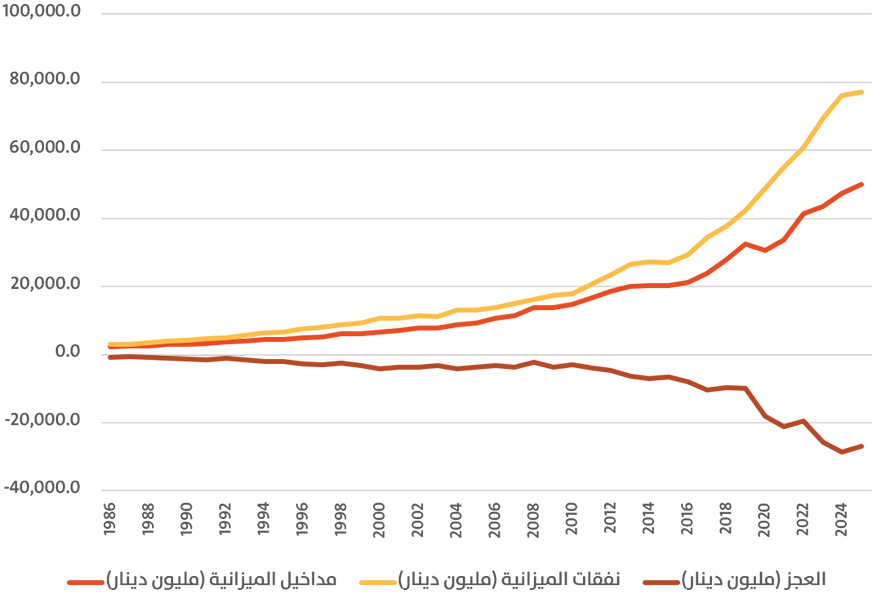
ملاحظة:
الإيرادات = الإيرادات الضريبية + الإيرادات غير الضريبية / النفقات = النفقات الأولية + القروض + خدمة الدين (أصل الدين والفوائد).
المصدر: حسابات الباحث استنادًا إلى:
République Tunisienne, Ministère des Finances, “Synthèse des Résultats des Finances Publiques (Budget de l’État),” accessed on 5/9/2026, at:
https://acr.ps/hBybGyg
4. اختلال منظومة التخزين والتوزيع
تشير منظمة التعاون والتنمية[10] إلى أن توزيع المنتجات الفلاحية مثلًا يعتمد بدرجة كبيرة على أسواق الجملة، ضمن إطار قانوني مجزَّأ ومعقّد يحدّ من قنوات التوزيع البديلة. أضف إلى ذلك أن بعض القواعد تمنع تجّار الجملة من البيع خارج هذه الأسواق، وتفرض مناطقَ حمايةٍ حول بعض الأسواق ذات المصلحة الوطنية. فتزيد هذه القيود حلقات الوساطة، وتحدّ من قدرة السوق على إعادة توجيه السلع عندما تتعطل إحدى القنوات.
وتتصل بذلك مسألة التخزين. فقد جعل المرسوم عدد 14 لسنة 2022[11]، المتعلق بمقاومة المضاربة غير المشروعة، تخزين السلع من أجل إحداث الندرة، واضطراب تزويد السوق، من الأفعال المعاقب عليها، وهو هدف مشروع، لكن تطبيقه يحتاج إلى تمييز واضح بين المخزون التجاري الطبيعي والمضاربة. فإذا أصبح الاحتفاظ بمخزون احتياطي محفوفًا بمخاطر قانونية غير واضحة، فقد يقلل بعض المتعاملين مخزونهم إلى مستوى أقل من المستوى الاقتصادي المناسب. ثمّ إن تعديل قانون الشيكات بموجب القانون عدد 41 لسنة 2024[12]، وخاصة القيود الجديدة على استعمال الشيكات، يمكن أن يؤثر في قدرة بعض التجار على تمويل المخزون المؤجل الدفع عندما تكون السيولة مكلفة.
وتُجسّد أزمة الكهرباء انتقال الاختلالات الهيكلية المتراكمة في قطاع الكهرباء إلى أزمة فعلية ظهرت بوضوح خلال صيف 2026، مع تسجيل انقطاعات متكررة للتيار في مختلف الولايات. وقد قدمت السلطة السياسية الأزمة باعتبارها "أمرًا غير طبيعي"[13]، مع فتح أبحاث قضائية لتحديد المسؤوليات؛ ما يوحي بأن ما حدث قد يكون نتيجة فعل متعمّد. لكنّ المعطيات المتاحة تشير إلى أن الأزمة كانت متوقّعة إلى حدّ بعيد. فقد حذّرت الشركة التونسية للكهرباء والغاز، في مراسلة إلى وزارة الصناعة بتاريخ 7 شباط/ فبراير 2024، من عجز متوقّع في ميزان العرض والطلب يصل إلى 800 ميغاواط خلال الفترة 2024-2026، كما أشارت إلى تعطّل مشاريع إنتاجية كان يُفترض أن تدخل الخدمة قبل الأزمة[14].
وتكشف هذه الحالة عن تراكم اختلالات هيكلية سبقت الانقطاعات بسنوات، من ضعف التخطيط والاستثمار، وتدهور الوضع المالي للشركة، وعدم استخلاص مستحقاتها، وبيع الكهرباء بتعريفات إدارية لا تغطي كامل التكلفة. وذلك لأن آخر مشاريع توليد الكهرباء في تونس يعود إلى سنة 2019، في وقت تراجعت فيه القدرة الإنتاجية المتاحة، في حين بلغت مستحقات الدعم غير المدفوعة للشركة نحو 3.816 مليارات دينار، فضلًا عن أكثر من 5 مليارات دينار من المستحقات لدى الدولة والحرفاء. وفي هذا السياق، يشير البنك الدولي إلى أن التعريفة الكهربائية في تونس لا تغطي سوى نحو 60% من تكلفة توفير الكهرباء[15]، وهو ما يرتبط خصوصًا بالإبقاء على تعريفات منخفضة لأسباب اجتماعية، ويؤدي إلى اعتماد الشركة على دعم الدولة لتغطية الفارق. وتزداد صعوبة الاستثمار عندما تُلزم المنشآت العمومية بإيداع جزء من أموالها لدى الخزينة، وفقًا لأحكام المنشور عدد 50 المؤرخ في 16 تشرين الثاني/ نوفمبر 2001، وهو الإجراء الذي أعادت حكومة نجلاء بودن تفعيله[16]؛ ما يحدّ من قدرة هذه المنشآت على التصرف في سيولتها المتاحة وتوجيهها إلى الاستثمار. وهكذا، يصبح تراجع القدرة على الاستثمار والإنتاج نتيجةً لتراكم هذه الاختلالات؛ ما يفسر الفجوة بين العرض والطلب التي انتهت إلى انقطاعات الكهرباء خلال صيف 2026.
ثانيًا: آفاق الإصلاح
إن عرض الأسباب الهيكلية لأزمات النقص لا يهدف إلى تفسير الأزمات بعد وقوعها فحسب، بل إنه يهدف إلى تحديد الإصلاحات التي يمكن أن تمنع انتقال الاختلالات من حلقة إلى أخرى أيضًا. فإذا كان النقص ينتج من تداخل التسعير غير الاقتصادي، وضعف تمويل المؤسسات العمومية، وتراكم المتأخرات، وقيود المنافسة والتوزيع، فإن معالجة الأزمة تتطلب إصلاح هذه الآليات نفسها، لا الاكتفاء بالتدخل الرقابي عند ظهور النقص، من خلال الإجراءات التالية:
1. الفصل بين السعر الاقتصادي والسياسة الاجتماعية
حينما تفرض الدولة سعرًا أدنى من تكلفة الإنتاج أو التوريد، فإن الفرق يظهر من خلال خسائر للمؤسسة وتراجع في قدرتها على الاستثمار. وقد ربط صندوق النقد الدولي صراحة بين ضعف أداء المؤسسات العمومية في تونس وسياسات التسعير التي لا تغطي التكاليف[17]، إلى جانب ضعف الحوكمة والإدارة المالية. لذلك، ينبغي أن تعكس الأسعار والتعريفات التكلفة الاقتصادية الفعلية، مع نقل هدف حماية القدرة الشرائية من سعر السلعة إلى دخل الأسرة. وهذا لا يعني التخلي عن البعد الاجتماعي للدولة، فقد بيَّنّا في دراسة سابقة[18] أن إصلاح منظومة الدعم يمكن أن يوفر للدولة قرابة 5 مليارات دينار مع المحافظة على حماية الفئات الهشة عبر التحويلات المباشرة. ومن ثمّ، يمكن أن يصبح إصلاح الأسعار أقلّ تكلفة اجتماعيًا، إذا اقترن بتوجيه الدعم مباشرة إلى المستحقين. وإذا قررت الدولة، لأسباب اجتماعية، إبقاء سعر معيّن من دون التكلفة، فيجب أن يظهر الفرق بوضوح في الميزانية باعتباره دعمًا، وأن تلتزم الدولة بدفعه للمؤسسة في آجال محددة.
2. إعادة بناء الوضع المالي للمؤسسات العمومية
لا تقتصر المشكلة على تسجيل بعض المؤسسات خسائر، بل إن عدم دفع مستحقات مؤسسة ما يمكن أن يمنع مؤسسة أخرى من الوفاء بالتزاماتها، فتتحول المشكلة من خسارة فردية إلى سلسلة من الديون داخل القطاع العام. إلى جانب ذلك، امتدت السلسلة إلى منظومة الحماية الاجتماعية والصحة؛ فقد ساهمت متأخرات المؤسسات العمومية في متأخرات صناديق الضمان الاجتماعي، ثم انتقلت هذه المتأخرات إلى الصندوق الوطني للتأمين على المرض، وصولًا إلى الصيدلية المركزية التونسية.
ولا ينبغي أن تقتصر معالجة المؤسسات العمومية على تسديد ديونها، ثم إعادة إنتاج المشكلة. فالمطلوب هو إعادة تحديد دور الدولة في النشاط الاقتصادي، من خلال تصنيف المؤسسات وفقًا لقدرتها على الاستمرار، وأهميتها الاستراتيجية، وطبيعة نشاطها، وإن كانت تعمل في سوق يمكن أن ينافسها فيه القطاع الخاص. ويقترح صندوق النقد الدولي[19]، على نحو صريح، إجراء هذا النوع من الفرز بين المؤسسات التي ينبغي الإبقاء عليها، والمؤسسات التي تحتاج إلى إعادة هيكلة، والمؤسسات التي يمكن أن تتيح نشاطها للقطاع الخاص أو التي يمكن التخلي عنها. علاوة على ذلك، يجب الفصل بين النشاط التجاري والمهمات الاجتماعية أو غير التجارية؛ بحيث تحصل المؤسسة على تعويض صريح ومحدد عن أيّ مهمة تفرضها عليها الدولة، بدلًا من إجبارها على تحمّل الخسارة داخل حساباتها.
3. إعادة بناء العلاقة بين الدولة والقطاع الخاص، خصوصًا في التخزين والتوزيع
إن معالجة النقص لا ينبغي أن تقوم على افتراض أن كل مخزون خاص يمثّل احتكارًا أو مضاربة، ولا سيما في الأسواق التي تتسم بتقلّب الطلب وطول آجال التوريد. لذلك، يجب الانتقال من منطق الاشتباه العام في التخزين إلى تنظيم واضح، يحدد الظرف الذي يتحوّل فيه التخزين إلى ممارسة احتكارية أو تلاعب بالسوق، مع ترك مجال للمؤسسات الخاصة لتكوين المخزونات اللازمة لنشاطها.
4. تمكين القطاع الخاص من التوريد
يقلل تنويع قنوات التوريد من ارتباط توافر السلع الأساسية بالقدرة المالية للمؤسسات العمومية، وبقدرة الدولة على تمويل الواردات. فعندما تعتمد السوق على جهة واحدة أو عدد محدود من المؤسسات العمومية للتوريد، فإن أيّ صعوبة مالية أو نقص في السيولة لدى هذه الجهات يمكن أن يتحوّل مباشرة إلى نقص في السوق. أمّا السماح لعدد أكبر من المؤسسات الخاصة بالتوريد، فيخلق بدائل متعددة ويجعل تأمين السلع أقل ارتباطًا بوضعية مؤسسة واحدة أو بالمالية العمومية. أضف إلى ذلك أن زيادة عدد الموردين ترفع قدرة السوق على الاستجابة لتغيرات الطلب والأسعار، وتسمح بتعديل الكميات ومصادر التوريد بأكثر مرونة. وقد أوصت منظمة التعاون والتنمية بمراجعة القيود المفروضة على التوريد، خاصة بالنسبة إلى المنتجات التي تستهلكها الأسر أو تستخدمها الشركات مدخلات للإنتاج.
إنّ عملية الإصلاح لا تتعلق بإزاحة الدولة عن الاقتصاد، بل بتغيير طريقة تدخلها فيه. فالدولة مطالبة بتمويل السياسة الاجتماعية على نحوٍ مباشر وشفاف، وضمان استمرارية الخدمات الأساسية، وتنظيم المنافسة، ومراقبة الاحتكار الفعلي. لكنها تحتاج، في مقابل ذلك، إلى التوقف عن استخدام المؤسسات العمومية، والأسعار المدعمة، والمتأخرات المتقاطعة، بدائلَ غير معلنة من السياسة الاجتماعية والمالية. وما دامت هذه الآليات قائمة، فستظل الصدمات تنتقل من التوريد إلى المؤسسة، ومن المؤسسة إلى الدولة، ومن الدولة إلى بقية المؤسسات والقطاع الخاص، ومن ثمّ تظهر للمواطن من خلال نقصٍ أو انقطاعٍ أو تراجعٍ في جودة الخدمة.
المراجع
العربية "أزمة الخبز والسميد.. أزمة حقيقية أم مؤامرة؟".
تقارير ودراسات. مرصد رقابة. 23/8/2023. في:
https://acr.ps/hBy2sI9 تونس. وزارة المالية. الإدارة العامة للمساهمات.
التقرير حول المنشآت العمومية: مشروع قانون المالية لسنة 2025. تونس: 2024.
الأجنبية Groupe de la Banque mondiale.
Tunisie Bulletin de conjoncture: Réformer les subventions énergétiques pour une Tunisie durable. Tunisia Economic Monitor Washington, DC: World Bank Group, 2023. at:
https://acr.ps/hBybHbB International Monetary Fund.
Tunisia: 2020 Article IV Consultation. Washington, DC: 2021. Kornai, Janos.
Economics of Shortage. 2 vols., Contributions to Economic Analysis 131-132. Amsterdam: North-Holland Publishing Company, 1980. Lafi, Mohamed Baraa. “Subsidy Reform in Tunisia: Who Benefits from the Current System? An Impact Assessment Based on the 2021 Household Budget and Consumption Survey.”
Working Paper. Paris School of Economics (PSE). 2026. at:
https://acr.ps/hBy2sZ4 OECD.
OECD Competition Assessment Reviews: Tunisia. Paris: OECD Publishing, 2019. at:
https://acr.ps/hBy2sbh Ramirez Rigo, Ernesto et al. “State-Owned Enterprises in Middle East, North Africa, and Central Asia: Size, Role, Performance, and Challenges.”
IMF Departmental Paper No. DP/2021/019. Washington, DC: International Monetary Fund, 2021. République Tunisienne, Ministère des Finances. “Synthèse des Résultats des Finances Publiques (Budget de l’État).” at:
https://acr.ps/hBybGyg _______.
Rapport sur les entreprises publiques, Annexe n° 09 du Projet de loi de finances pour l’année 2025. Tunis: Ministère des Finances, 2024. Vahabi, Mehrdad. “Economics of Shortage and Political Economy of Communism: Evolution of the Economic Thought of Janos Kornai (1980–1996).”
Munich Personal RePEc Archive, MPRA Paper No. 63866. (1997). _______. “The Soft Budget Constraint: An Institutionalist Approach.”
Munich Personal RePEc Archive, MPRA Paper No. 17649 (2009). at:
https://acr.ps/hBy2sry World Bank.
Tunisia Energy Reliability, Efficiency, and Governance Improvement Program (TEREG): Program Appraisal Document. Washington, DC: 2025. |
[1] Janos Kornai,
Economics of Shortage, 2 vols., Contributions to Economic Analysis 131-132 (Amsterdam/ New York: North-Holland Pub. Co., 1980).
[2] Mehrdad Vahabi, “Economics of Shortage and Political Economy of Communism: Evolution of the Economic Thought of Janos Kornai (1980–1996),”
Munich Personal RePEc Archive,
MPRA Paper No. 63866 (1997).
[3] Mehrdad Vahabi, “The Soft Budget Constraint: An Institutionalist Approach,”
Munich Personal RePEc Archive, MPRA Paper No. 17649 (October 2009), accessed on 9/7/2026, at:
https://acr.ps/hBy2sry
[4] "أزمة الخبز والسميد.. أزمة حقيقية أم مؤامرة؟"،
تقارير ودراسات، مرصد رقابة، 24/8/2023، شوهد في 5/9/2026، في:
https://acr.ps/hBy2sI9
[5] Groupe de la Banque mondiale,
Tunisie Bulletin de conjoncture: Réformer les subventions énergétiques pour une Tunisie durable (Tunisia Economic Monitor Washington, DC: World Bank Group, 2023), accessed on 5/9/2026, at:
https://acr.ps/hBybHbB
[6] OECD,
OECD Competition Assessment Reviews: Tunisia (Paris: OECD Publishing, 2019), accessed on 8/9/2026, at:
https://acr.ps/hBy2sbh
[7] Ibid.
[8] Banque mondiale.
[9] République Tunisienne, Ministère des Finances,
Rapport sur les entreprises publiques, Annexe n° 09 du Projet de loi de finances pour l’année 2025 (Tunis: Ministère des Finances, 2024).
[10] OECD.
[11] الجمهورية التونسية، "مرسوم عدد 14 لسنة 2022 مؤرخ في 20 مارس 2022 يتعلق بمقاومة المضاربة غير المشروعة"،
الرائد الرسمي للجمهورية التونسية، عدد 30، 21 مارس 2022، ص 791–794، شوهد في 15/9/2026، في: https://acr.ps/hBy2sAA
[12] الجمهورية التونسية، "قانون عدد 41 لسنة 2024 مؤرخ في 2 أوت 2024 يتعلق بتنقيح بعض أحكام المجلة التجارية وإتمامها"،
الرائد الرسمي للجمهورية التونسية، عدد 94، 2 أوت 2024، ص 4465–4472، شوهد في 15/9/2026، في: https://acr.ps/hBy2sRb
[13] رئاسة الجمهورية التونسية، فيسبوك،
الصفحة الرسمية لرئاسة الجمهورية، 23/7/2026، 26-27/8/2026، شوهد في 15/9/2026، في: https://acr.ps/hBy2t7M
[14] سماح غرسلي، "شركة الكهرباء في تونس: أزمة هيكلية معقدة.. ورؤية سياسية منعدمة"،
الكتيبة، 14/8/2026، شوهد في 5/9/2026، في:
https://acr.ps/hBy2sIt
[15] World Bank,
Tunisia Energy Reliability, Efficiency, and Governance Improvement Program (TEREG): Program Appraisal Document (Washington, DC, 2025).
[16] الجمهورية التونسية، رئاسة الحكومة التونسية، "منشور عدد 14 لسنة 2023 حول تطبيق أحكام الفصل 61 من مجلة المحاسبة العمومية"، 12/6/2023، شوهد في 15/9/2026، في: https://acr.ps/hBy2skj
[17] Ernesto Ramirez Rigo et al., “State-Owned Enterprises in Middle East, North Africa, and Central Asia: Size, Role, Performance, and Challenges,”
IMF Departmental Paper No. DP/2021/019 (Washington, DC: International Monetary Fund, 2021); International Monetary Fund,
Tunisia: 2020 Article IV Consultation (Washington, DC: 2021).
[18] Mohamed Baraa Lafi, “Subsidy Reform in Tunisia: Who Benefits from the Current System? An Impact Assessment Based on the 2021 Household Budget and Consumption Survey,”
Working Paper, Paris School of Economics (PSE), 2026, accessed on 5/9/2026, at:
https://acr.ps/hBy2sZ4
[19] Ramirez Rigo et al.
